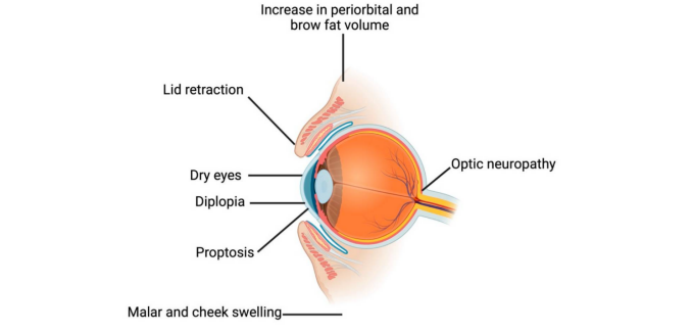
本篇结合全球最新临床数据与行业研究,梳理已上市标杆药物、前沿在研管线、海内外竞争格局以及未来治疗发展方向,从靶点、临床证据、商业化多维度解读TED新药赛道。
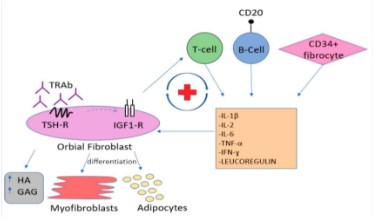
图1:TED发病机制相关的信号级联。IGF1-R:类胰岛素生长因子1受体,TSH-R:促甲状腺激素受体,TRAb:促甲状腺激素受体抗体,HA:透明质酸,GAG:糖胺聚糖,IL-1β:白细胞介素-1β,IL-2:白细胞介素-2,IL-6:白细胞介素-6,TNF-α:肿瘤坏死因子α,IFN-γ:干扰素γ。
一、已上市靶向药物:赛道基石,也是在研管线的对标基准
TED靶向药物市场格局快速迭代,已经告别单药独占时代,进入多机制、多剂型竞争阶段。
1.Tepezza(teprotumumab,安进):靶向 IGF‑1R 的全人源单克隆抗体,是首个获批用于甲状腺眼病的靶向药物,奠定IGF-1R通路在中重度活动期TED的一线地位,其适应症经历两次关键 FDA 批准。
图2:Tepezza药品外观图。
2020 年 FDA 首次获批适应症用于活动性中重度甲状腺眼病,限定人群为 CAS 评分≥4、病程在 9 个月以内的活动性 TED 患者。获批依据为 OPTIC 系列 Ⅱ/Ⅲ 期研究(NCT01868997、NCT03298867)。核心疗效数据:第 24 周时,Tepezza 组突眼改善≥2 mm 的应答率 77%,安慰剂组仅 14%;同时伴随 CAS 炎症评分下降、复视改善、生活质量提升。
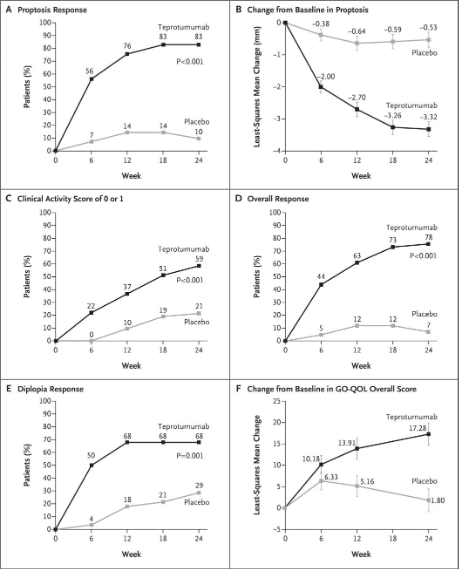
图3:OPTIC 系列 Ⅲ 期研究(NCT03298867):总共有41名患者被随机分配到Tepezza组,42名患者分配到安慰剂组。图A显示了患有突眼反应的患者百分比这一主要结局;图B显示从基线起突眼的变化;图C显示临床活动评分为0或1的患者百分比;图D显示总体反应的患者百分比;图E显示复视反应的患者百分比;图F显示GO-QOL问卷总体评分从基线起的变化。
2023 年 4 月 FDA 适应症拓展更新:用于甲状腺眼病治疗,不再限制疾病活动性与病程持续时间,即无论 TED 处于活动期或静止期、无论病程长短。核心支撑为4 期临床试验 NCT04583735(HZNP‑TEP‑403),研究为随机、双盲、安慰剂对照设计,入组慢性低活动性 / 静止期 TED 患者病程 2-10 年(平均 5.2 年),基线 CAS 均值仅 0.4。关键终点数据(第 24 周):突眼度较基线平均下降:Tepezza 组 2.41 mm,安慰剂组 0.92 mm(P=0.0004);突眼改善≥2 mm 应答率:Tepezza 组 62%,安慰剂组 25%(P=0.0134)
2.Lumvoa(veligrotug–vvze,Viridian):2026-06-26 FDA获批IGF-1R单抗;全球首款同时覆盖活动期+慢性期TED适应症的药物,仅需5次静脉输注,总疗程缩短至12周。FDA的批准基于两项独立的III期临床试验——THRIVE(活动期TED)和THRIVE-2(慢性期TED)。活动期突眼应答率70%,慢性期仍可达57%,并且证实可显著改善复视,最早第3周即可观察到突眼改善。
3.Enspryng(satralizumab,罗氏):2026-10-16 FDA获批,全球首个TED适应症IL–6R抑制剂,也是首款可居家皮下注射的TED药物。基于两项Ⅲ期SatraGO研究,SatraGO-2达到主要终点,活动期TED第24周突眼缓解率52.9%;SatraGO-1未达预设统计学终点,归因于安慰剂组应答率异常升高。皮下给药模式适合长期维持、复发风险人群,国内已递交上市申请。
4.信必敏(替妥尤单抗N01,信达生物):中国首个获批TED靶向药,IGF-1R单抗;RESTORE-1国内注册临床24周突眼回退≥2 mm应答率85.8%。2026-01-01纳入国家乙类医保,经过大幅降价后,完整疗程患者自付仅约1.8-2.2万元,极大提升国内药物可及性,同时成为进口药物进入中国市场的强价格锚点;医保仅限中重度活动期TED人群报销。
表1:已上市TED靶向药核心信息对比表
| 维度 | Tepezza (安进) | Lumvoa (Viridian) | Enspryng (罗氏) | 信必敏 (信达生物) |
| 靶点 | IGF-1R | IGF-1R | IL-6R | IGF-1R |
| 给药方式 | 静脉输注 | 静脉输注 | 皮下注射 | 静脉输注 |
| 疗程 | 8次/24周 | 5次/12周 | 负荷后每4周维持 | 8次/24周 |
| 适应症覆盖 | 活动期 + 慢性期 | 活动期 + 慢性期 | 活动期 | 中重度活动期 |
| 突眼应答率 | ~83% | 70% (活动期) / 57% (慢性期) | 52.9% (SatraGO-2) | 85.8% (RESTORE-1) |
| 核心优势 | 先发优势,长期真实世界数据 | 短疗程,覆盖全病程,复视改善突出 | 居家皮下注射,适合长期管理 | 国内医保覆盖,性价比优势 |
| 中国市场状态 | 未获批 | 未获批 | 递交上市申请 | 已获批且纳入医保 |
二、前沿在研疗法:靶点分类与重点管线梳理
在已上市产品之外,全球管线围绕提升给药便利性、挖掘全新靶点、口服化三大方向做差异化突围,解决静脉输注不便、疗程长、部分人群应答不佳等痛点。
2.1 IGF–1R通路新一代分子(延续成熟通路,优化剂型)
IGF-1R通路已经被多款药物证实可以显著改善突眼,下一代产品重点优化给药途径、疗程、安全性:
- Elegrobart(Viridian/再鼎医药):长效皮下注射 IGF-1R 单抗,无需医院静脉输注,支持居家自注射。Ⅲ 期 REVEAL-1(活动期 TED)、REVEAL-2(慢性期 TED)均达到主要终点[1-2];第 24 周 Q8W 方案突眼应答率:活动期 63%、慢性期 54%;听力相关不良事件以耳鸣为主,未伴随听力下降,安慰剂校正后听力相关风险较低。计划 2027 年 Q1 向 FDA 递交 BLA;再鼎获得大中华区独家权益,正在开展大中华区 3 期桥接注册研究,未来有望填补国内皮下 IGF-1R 产品空白。
- 双特异性抗体(TSHR × IGF–1R):同时阻断 TSHR 与 IGF-1R 两条核心致病通路,理论产生协同效应,抑制眼眶成纤维细胞活化、透明质酸合成;代表性分子包括IBI3031(信达生物)、OLN102(VBS–102,橙帆医药 / Ollin Biosciences)。其中 IBI3031 为全球首个进入临床的该靶点双抗,目前处于 Ⅰ 期 FIH 研究(NCT07622368),面向中重度活动期 TED;OLN102 尚处于临床前 / IND 准备阶段,计划 2026 年推进至临床。该类分子开发难度高,需要精细平衡双靶点亲和力,主要风险包括脱靶毒性、亲和力匹配与分子可开发性问题。
2.2 促炎细胞因子通路:IL–6、IL–17、TNF–α等
- IL–6通路:除罗氏 Enspryng(satralizumab,IL-6R 单抗)外,还有多款 IL-6/IL-6R 皮下制剂开展 TED 专项注册临床;IL-6 通路侧重抑制早期免疫炎症激活,对 CAS 炎症改善更突出,适合炎症驱动显著的患者;短板在于突眼回缩幅度整体弱于 IGF-1R 类产品。
- IL–17通路:IL-17 参与眼眶成纤维细胞活化与纤维化,该靶点在银屑病、关节炎等自身免疫病已成熟;TED 领域以 Ⅱ 期探索为主,其中 secukinumab 的 ORBIT Ⅱ 期 RCT 未达到预设复合终点,vunakizumab(SHR-1314)仍在 Ⅱ 期,靶点临床获益尚存争议。
- TNF–α抑制剂:早年仅有小样本、病例系列探索,缺乏高质量 RCT 证据,整体证据等级不足,目前已不再是主流新药开发方向;临床仅在部分难治病例中超说明书尝试,更多改善软组织炎症,突眼改善有限。
2.3 B细胞与共刺激通路靶点
代表药物:CD20 单抗(利妥昔单抗)、CD40L 通路抑制剂。利妥昔单抗在难治性 TED 已有较多回顾性研究提示潜在获益,但大型 RCT 结论不一致,部分研究未达预设终点,伴随输注反应、感染等安全风险;当前指南将其定位为难治患者的后线挽救治疗,不推荐常规使用。新一代 CD40L 抑制剂通过阻断 T-B 细胞相互作用,抑制致病性 TSHR 抗体生成;早期分子存在血栓相关风险,经结构改造后的新一代分子在 TED 适应症上多数处于早期(Ⅰ/Ⅱ 期)临床探索阶段。
2.4 其他新型机制管线(远期潜力方向)
- Linsitinib(Sling Therapeutics)口服小分子IGF–1R抑制剂:口服小分子IGF–1R / 胰岛素受体(IR)双靶点抑制剂,是目前进展最快的口服 TED 候选药物,每日两次口服给药,彻底摆脱输注注射。Ⅱb/Ⅲ 期 LIDS 试验 150 mg 剂量 24 周突眼应答率 52%,安慰剂组 19%;全球确证性 Ⅲ 期 ORBIT 试验正在入组,预计 2028 年获得关键数据;该分子在 LIDS 研究中未观察到药物相关听力损伤,安全性特征和单抗类 IGF-1R 制剂存在差异化,如果成功,将带来 TED 居家口服治疗范式变革。
- YB–101(金赛药业/Yarrow)TSHR拮抗单抗:TSHR 拮抗单抗,直接靶向 Graves 病和 TED 共同致病靶点 TSHR;理论上可同时干预甲状腺原发病与眼眶病变,实现 “一药治两病”。中国由金赛开展 TEDⅠ 期 SAD/MAD 研究;海外 Yarrow 推进以 GD 为主的 Ⅱa/Ⅱb 试验,纳入合并 TED 探索队列;2025 年金赛将大中华区以外权益授权 Yarrow,交易包含 7000 万美元不可退还首付款 + 5000 万美元近期开发里程碑(合计 1.2 亿美元),总潜在里程碑最高 13.65 亿美元。但目前临床数据有限,仍需要验证眼部疗效与长期安全性,属于 TED “治本” 概念的重点候选分子。
- 局部眶周给药制剂:缓释注射、凝胶剂型;追求眼眶局部高药物浓度,降低全身免疫抑制带来的副作用;大多处在临床前/早期Ⅰ期。
- siRNA、细胞治疗:前沿探索方向,针对眼眶成纤维细胞活化、纤维化;距离商业化还很远,以学术研究为主。
三、TED新药赛道竞争格局分析
3.1 赛道整体特征
- 疾病罕见,但未满足临床需求极强 TED属于器官特异性自身免疫罕见眼病,Graves病患者中约50%发生TED,其中10-20%进展中重度;全球年发病率约15-20/10万。传统治疗短板突出,激素副作用大、部分患者应答差,造就靶向药市场机会。根据行业机构测算,2025全球TED市场约49.4亿美元,预计2031年达80.9亿美元,2026-2031年CAGR约8.57%;亚太是未来增长最快区域,中国市场随医保落地迎来渗透率快速提升窗口。
- 差异化是核心竞争逻辑,不只是简单me–too 竞争维度分为:给药途径(静脉→皮下→口服)、靶点选择、病程覆盖(活动期/慢性期)、适用人群(初治/复发/激素耐药)。值得注意:多数靶向药在活动期(CAS≥3)获益更显著;慢性 / 静止纤维化阶段药物整体获益下降,但 IGF‑1R 单抗已在慢性期人群验证有效,只是应答幅度偏低。
- 注册临床终点高度统一 FDA 主导的全球 TED 关键注册研究主要终点多为复合终点:同一眼突眼回缩≥2 mm 且 CAS 活动性显著改善(活动期);复视缓解、GO‑QOL 生活质量评分等一般作为次要 / 支持性终点,不同管线之间临床数据具备横向对比基础。
3.2 海内外格局差异
- 海外市场:2026年起告别Tepezza一家独大;IGF-1R阵营分化为传统静脉短疗程teprotumumab(Lumvoa)、长效皮下(Elegrobart);IL-6R开辟居家维持治疗细分赛道,形成多寡头竞争格局。慢性期TED过去属于“无药可治”,Lumvoa、Elegrobart把治疗窗口拓展到慢性期,扩大潜在患者池。
- 中国市场:信达信必敏医保落地是里程碑事件,形成很高的价格壁垒;后续进口产品想要进入国内医保目录,需要接受大幅度降价;国内创新药企机会集中在:皮下、口服、TSHR新靶点等差异化管线,单纯me-too静脉IGF-1R竞争压力巨大。同时国内开展临床试验需要注意,中国TED人群基线特征和欧美存在差异,需要积累本土临床证据,呼应国内专家呼吁建立适配中国人群的评估体系(参考文献:《关注适合中国人群的甲状腺眼病临床活动性评分方法》)。
3.3 赛道主要风险点
- 临床开发失败风险:很多自身免疫靶点在其他自身免疫病有效,但迁移到TED临床折戟,眼眶局部微环境具有特殊性;Enspryng其中一项关键Ⅲ期SatraGO-1未达终点,提示靶点存在不确定性。
- 靶点类效应风险:IGF-1R类药物需要关注听力损害、肌肉痉挛、血糖升高;IL-6R类需要警惕感染、肝功能异常,安全性信号会直接限制适用人群。
- 商业化天花板:TED属于罕见病,患者基数有限,即使渗透率提升,很难实现真正的超重磅炸弹规模;医保控费、支付能力是决定商业化成功的关键因素。
四、未来治疗方向:我们会走向哪里?
4.1 分层精准治疗会成为主流
未来不会存在“一款新药治所有TED”。
- 轻症低活动度:仍然以甲功管控、戒烟、眼部局部支持治疗为主;
- 中重度活动期:多条靶向管线可供选择,根据突眼主导/炎症主导、合并症、给药偏好、经济条件个体化挑选;
- 难治复发人群:探索双靶点、不同机制联合方案;但联合免疫抑制需警惕叠加感染风险,同时还要关注靶点特异性不良事件,现阶段仍缺少高质量 RCT 证据,暂不推荐常规使用。
核心提醒:无论新药如何迭代,CAS 疾病活动度评估是药物选择的核心前置评估工具之一,临床仍需结合突眼、复视、影像学、病程综合判断;静止期 TED 优先考虑手术矫正结构性后遗症
4.2 治疗窗口拓展:从只治活动期,迈向全病程管理
过去药物几乎只用于活动期;Lumvoa、Elegrobart的临床证实部分慢性期也可从靶向药物获益,推动临床观念更新。同时,疾病早期预防干预也是重要研究方向:希望在Graves甲亢阶段、TED极早期,阻断疾病,避免进展为中重度眼病,从“治疗重症”走向“预防重症”。
4.3 给药模式革新:从医院输注,向居家慢病管理演进
静脉输注需要往返医院,患者负担重。皮下注射、口服小分子,推动TED从医院治疗模式向居家慢病管理模式转变,尤其适合需要维持治疗、反复复发的人群。
4.4 MDT多学科模式与新药配套普及
TED是眼科-内分泌交叉疾病;新药普及后,更需要MDT门诊规范化评估CAS、区分活动/静止期,避免静止期患者盲目使用高价生物制剂,与国内《甲状腺眼病规范化诊疗中心建设专家指导意见》方向相契合。
五、本篇小结
TED新药赛道正处于由0-1突破走向1-N多元发展的关键阶段。IGF-1R依旧是改善突眼的证据最充分的基石通路;IL-6R开辟居家维持治疗的第二赛道;皮下长效、口服小分子、TSHR全新靶点代表下一代产品的主要方向。
国内市场已经迎来医保可及的靶向药物,改变过去“有药用不起”的困境。但所有靶向药物不能替代基础治疗:戒烟、甲功稳定控制、眼部局部护理,稳定期手术矫正依旧不可替代。期待更多本土临床证据与创新产品落地,让TED真正成为可防、可治、可长期管理的自身免疫眼病。
参考文献:
- Viridian Therapeutics. Viridian Therapeutics Announces Positive Topline Results from Elegrobart Phase 3 REVEAL-1 Clinical Trial in Active Thyroid Eye Disease[EB/OL]. (2026‑03‑30)[2026‑11‑02]
- Viridian Therapeutics. Viridian Therapeutics Announces Positive Topline Results from Elegrobart Phase 3 REVEAL-2 Clinical Trial in Chronic Thyroid Eye Disease[EB/OL]. (2026‑06‑16)[2026‑11‑02].
免责声明:本文仅为医药行业科普,部分市场数据来自公开行业研究报告,不构成投资建议,药物临床使用请遵从临床医生以及药品说明书。
撰文:秦雨
审核:宫雪